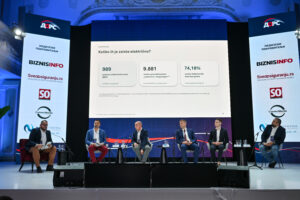
Peti, jubilarni Dani osiguranja Republike Srpske – DORS 2026 okupili su predstavnike osiguravajuće industrije, institucija, regulatora i stručnjake iz zemlje i regiona, a kroz predavanja i tri panela otvorena su ključna pitanja budućnosti sektora – od finansijske stabilnosti i digitalizacije do klimatskih rizika, prevara u osiguranju i razvoja proizvoda za električna vozila.
Glavna poruka konferencije jeste da rast tržišta više nije dovoljan sam po sebi. Osiguravajuća društva moraju unaprijediti poslovne procese, razvijati nove modele procjene rizika i prilagoditi proizvode promjenama u tehnologiji, privredi i svakodnevnom životu. Istovremeno, očuvanje povjerenja osiguranika zavisi od finansijske snage društava, efikasnog rješavanja šteta i sposobnosti da osiguranje odgovori na rizike koji su do sada bili nedovoljno pokriveni.
DORS je okupio više od 350 učesnika, među kojima 23 govornika koji su kroz dva predavanja i tri panela govorili o najznačajnijim izazovima za industriju osiguranja i perspektivama daljnjeg razvoja.
Predavanja i diskusije izdvojili su nekoliko ključnih pravaca razvoja industrije:
- Digitalizacija i vještačka inteligencija treba da omoguće efikasnije poslovanje, brže rješavanje šteta i bolje prepoznavanje prevara, uz konkretnu korist za osiguranike.
- Klimatski i prirodni rizici zahtijevaju unaprijed planirane modele finansijske zaštite i veću saradnju javnog i privatnog sektora, jer veliki dio nastalih gubitaka ostaje neosiguran.
- Suzbijanje prevara u autoosiguranju podrazumijeva povezivanje podataka, primjenu savremenih analitičkih alata i saradnju osiguravača s policijom, zdravstvenim ustanovama i pravosuđem.
- Električna vozila donose nove izazove u procjeni rizika, osiguranju baterija, određivanju troškova popravke i razvoju specijalizovanih osiguravajućih proizvoda.
- Finansijska stabilnost i povjerenje osiguranika ostaju temelj održivog tržišta, uz potrebu da društva budu dovoljno kapitalizovana, pravovremeno isplaćuju štete i prate regulatorne i tržišne promjene.
Konferencija je ukazala i na značaj kontinuiranog razvoja tržišta osiguranja Republike Srpske, unapređenja njegove transparentnosti i konkurentnosti, kao i jačanja regionalne razmjene iskustava.
Zaključak DORS-a 2026: Budućnost osiguranja zavisi od sposobnosti industrije da prepozna rizike prije nego što nastanu, razvija proizvode koji odgovaraju novim potrebama i obezbijedi da tehnološke inovacije, finansijska stabilnost i zaštita osiguranika budu dio istog procesa.
Zaključci organizatora DORS-a i predstavnika institucija: Digitalizacija, povjerenje i finansijska stabilnost
Na otvaranju petog, jubilarnog DORS-a 2026, organizatori i predstavnici institucija istakli su da dalji razvoj tržišta osiguranja zahtijeva brže prilagođavanje tehnološkim promjenama, efikasnije procedure, suzbijanje nelojalne konkurencije i jačanje povjerenja osiguranika.
Bojan Popović, predsjednik Skupštine Udruženja društava za osiguranje Republike Srpske, ocijenio je da je DORS za pet godina prerastao lokalne okvire i postao mjesto regionalne razmjene iskustava. Kao važan rezultat unapređenja tržišta izdvojio je uvođenje Centralne elektronske evidencije obaveznog auto-osiguranja, koja je doprinijela smanjenju nelojalne konkurencije.
„Danas s punim pravom mogu reći da smo taj cilj ispunili“, rekao je Popović, podsjećajući na prvobitnu ambiciju da DORS okupi osiguravače, regulatore i povezane industrije.
Zora Vidović, ministarka finansija Republike Srpske, naglasila je da osiguravajuća društva moraju pratiti razvoj tehnologije i promjene u načinu života, uz pojednostavljivanje procedura i pripremu za buduću liberalizaciju cijena osiguranja.
„Najvažnije je da ne izgubimo korak sa vremenom“, poručila je Vidovićeva, ističući i značaj nastavka borbe protiv sive zone i nelojalne konkurencije.
Srđan Amidžić, ministar finansija i trezora u Savjetu ministara BiH, ukazao je na važnost kapitalno snažnih i stabilnih osiguravajućih društava koja mogu pravovremeno isplaćivati štete, ali i doprinositi finansiranju privrednog razvoja.
„Suština je da se osiguranicima omogući da brzo dođu do svog novca, a da osiguravajuća društva imaju jaku kapitalnu osnovu“, rekao je Amidžić, naglašavajući da stabilan finansijski sektor predstavlja važan oslonac ekonomije.
Zajednička poruka organizatora i predstavnika institucija jeste da budućnost osiguranja zavisi od sposobnosti industrije da prati tehnološke promjene, očuva povjerenje osiguranika i ojača svoju ulogu u finansijskoj stabilnosti i razvoju privrede.
Draženka Janjanin: Tržište osiguranja raste, ali ostaje izrazito autocentrično
Tržište osiguranja Republike Srpske u prethodnih pet godina ostvarilo je kontinuiran rast, uz povećanje ukupne premije od oko 40 odsto, ali i dalje ostaje izrazito autocentrično, što predstavlja izazov za dugoročnu stabilnost sektora, istakla je Draženka Janjanin, direktorica Agencije za osiguranje Republike Srpske, na predavanju „Stanje na tržištu osiguranja“.
Pored premije, rasli su tehnički rezultat, poslovna aktiva, tehničke rezerve i bilansni kapital društava. Stopa adekvatnosti kapitala iznosila je 21,4 odsto u 2025. godini, dok je neto dobit sektora dostigla oko 42 miliona KM.
„Nije dovoljno samo da tržište raste, već je važno da taj rast prati odgovarajuća finansijska snaga“, naglasila je Janjanin, ukazujući na visoku profitabilnost sektora, ali i oscilacije u poslovanju pojedinačnih društava.
Kao pozitivan pomak izdvojila je i kretanja u prvom polugodištu ove godine, kada su troškovi sprovođenja osiguranja prvi put zabilježili pad uz istovremeni rast premije. Pozitivan uticaj na tržište imalo je i uvođenje Centralne elektronske evidencije obaveznog auto-osiguranja.
Janjanin je ukazala i na potrebu razgovora o ukrupnjavanju tržišta u narednom periodu, uz cilj da se očuvaju stabilnost i konkurentnost sektora i unaprijedi njegova sposobnost da odgovori na nove rizike.

Nadica Jovanovska Boshkovska: Na Zapadnom Balkanu neosigurano 91 odsto gubitaka od katastrofa
Finansiranje posljedica prirodnih katastrofa ne može se prepustiti isključivo reakciji nakon što šteta nastane, već zahtijeva unaprijed planirane mehanizme zaštite i saradnju javnog i privatnog sektora, poručila je Nadica Jovanovska Boshkovska, glavni direktor za projekte u EUROPA Re, na predavanju „Finansijska otpornost na katastrofe: Od reakcije ka unaprijed planiranoj zaštiti“.
Govoreći o globalnim ekonomskim gubicima od prirodnih katastrofa, koji su dostigli 260 milijardi dolara, od čega je 127 milijardi osiguranih gubitaka, istakla je da veliki dio štete ostaje nepokriven osiguranjem. Problem je posebno izražen na Zapadnom Balkanu, gdje protection gap, odnosno udio neosiguranih gubitaka, iznosi oko 91 odsto, dok je u Evropi oko 70 odsto.
„Više od polovine šteta ostaje neosigurano i pitanje je ko ih na kraju plaća“, ukazala je Jovanovska Boshkovska, naglašavajući da teret posljedica često preuzima država, umjesto da se finansijska zaštita planira unaprijed.
Poplave, suše i zemljotresi ugrožavaju infrastrukturu, poljoprivredu, snabdijevanje energijom i svakodnevni život građana. Međutim, nije realno očekivati da privatno tržište osiguranja može preuzeti sve katastrofalne rizike, zbog čega je neophodno uključivanje javnog sektora u uspostavljanje održivih modela finansijske zaštite.
„Cilj nije da država zamijeni privatna osiguranja, ali nije realno očekivati da privatno tržište preuzima sve katastrofalne rizike“, istakla je ona.
Kao važan dio rješenja navela je unapređenje pravnog i regulatornog okvira, edukaciju i podizanje svijesti o značaju osiguranja, posebno u privredi i poljoprivredi. Ključna poruka predavanja jeste da rizike i finansiranje njihovih posljedica treba planirati prije nego što katastrofa nastane, kroz saradnju države, osiguravajućih društava i drugih učesnika na tržištu.
Panel 1: Tehnologija, vještačka inteligencija i novi modeli zaštite mijenjaju osiguranje
Digitalizacija poslovanja, primjena vještačke inteligencije, razvoj novih proizvoda i sve izraženiji klimatski rizici zahtijevaju promjene u načinu na koji osiguravajuća društva procjenjuju rizike, posluju i štite klijente. To su bile ključne poruke panela „Budućnost je odavno stigla, da li smo spremni?“, kojim je moderirala Mladenka Balaban, redovni profesor Beogradske bankarske akademije.
Bojan Mijailović, CEO Sava osiguranja iz Beograda, istakao je potrebu za razvojem parametarskog osiguranja, koje bi omogućilo drugačiji pristup procjeni i pokriću rizika. Kada je riječ o digitalizaciji, naglasio je da tržište već nudi mogućnost onlajn prijave šteta i kupovine polisa, ali da je potrebno unaprijediti sisteme kako bi cijeli proces mogao da se završi digitalno.
Iva Matić Zorić, direktorica kompanije InCubis iz Rijeke, ukazala je na značaj tehnološke infrastrukture za primjenu vještačke inteligencije. Prema njenim riječima, sistemi razvijeni tako da se mogu povezivati s drugim aplikacijama imaju veći potencijal za dalji razvoj, dok zatvorena tehnološka rješenja ograničavaju mogućnosti prilagođavanja. AI rješenja zato treba razvijati tako da budu integrisana u postojeću arhitekturu poslovnih sistema.
Mario Batarilo, CEO Milenijum osiguranja iz Beograda, naglasio je da tehnološke inovacije moraju pratiti i veća svijest o potrebi zaštite imovine. Umjesto očekivanja da sva imovina odmah bude osigurana, važno je pronaći mjeru i početi od najvažnijih rizika, čime se postepeno razvijaju svijest o osiguranju i navike koje doprinose većoj finansijskoj sigurnosti.
Saša Šmanja, CEO IT Business Solutions iz Novog Sada, poručio je da tehnologija mora donositi konkretnu korist osiguranicima. Vještačku inteligenciju i naprednu robotiku izdvojio je kao važne pokretače budućih promjena, zbog kojih osiguravajuća društva moraju transformisati poslovne procese kako bi pratila tehnološki razvoj i odgovorila na očekivanja klijenata.
Siniša Pratljačić, CEO EUROPA Re iz Švajcarske, fokusirao se na klimatske i prirodne rizike, ističući da istorijski podaci više nisu dovoljni za njihovo pouzdano predviđanje. Promjene u učestalosti suša, poplava i ekstremnih temperatura zahtijevaju korišćenje različitih modela i projekcija kako bi se rizici bolje razumjeli, smanjila izloženost i sredstva za pokriće šteta obezbijedila unaprijed.
Zajednička poruka panela jeste da tehnološka transformacija nema svrhu sama po sebi, već mora donijeti konkretnu korist osiguranicima, od jednostavnijih procedura i dostupnijih proizvoda do efikasnije procjene i upravljanja rizicima. Istovremeno, klimatske promjene zahtijevaju nove modele osiguranja i finansijske zaštite, jer dosadašnji pristupi više nisu dovoljni za sve izazove koji su pred industrijom.
Panel 2: Vještačka inteligencija i saradnja institucija ključni u borbi protiv prevara u autoosiguranju
Prevare u autoosiguranju sve više zahtijevaju povezivanje podataka, primjenu digitalnih alata i saradnju osiguravajućih društava s policijom, zdravstvenim ustanovama i pravosuđem. To su ključne poruke panela „Prevare u autoosiguranju – nova era upravljanja štetama u industriji osiguranja“, koji je moderirala Marijana Iveljić, urednica emisije Biznis klub na Alternativnoj televiziji.
Branka Vuković, advokatica, ukazala je na rizike od prevara povezanih s naknadama za tjelesne povrede u saobraćajnim nezgodama. Posebnu pažnju, prema njenim riječima, treba posvetiti nematerijalnoj šteti i slučajevima u kojima se nakon nezgode prijavljuju povrede čiju je osnovanost potrebno pažljivo utvrditi.
Eldar Dudo, CEO UNIQA osiguranja Sarajevo, ocijenio je da se na tržištu Balkana još nedovoljno koriste dostupni digitalni alati za otkrivanje prevara. Vještačka inteligencija može pomoći u prepoznavanju obrazaca ponašanja i indikatora sumnjivih aktivnosti, umjesto da se svaki slučaj posmatra izolovano. Fotografije, kako je istakao, više nisu samo dokazni materijal, već i dio šire analize koja može pomoći u otkrivanju nepravilnosti. Cilj je efikasnije otkrivanje prevara, uz što manje dodatnih kontrola za poštene osiguranike.
Ivana Ružičić, CEO kompanije Smart a Noventiq company, naglasila je da je prednost vještačke inteligencije sposobnost obrade velikih količina podataka i povezivanja informacija koje bi čovjeku bilo teško da uoči. Ponavljanje istih telefonskih brojeva, osoba ili adresa u različitim predmetima može ukazati na potencijalno povezane slučajeve. Ipak, važna ostaje uloga čovjeka u tumačenju konteksta i provjeri rezultata analize. AI se može koristiti i za prikupljanje i analizu podataka o procjeni šteta, čime se smanjuje rizik od isplata koje premašuju stvarnu vrijednost štete.
Milenko Mišanović, generalni direktor Nešković osiguranja iz Bijeljine, istakao je da je borba protiv prevara zajednički zadatak svih učesnika u sistemu, uključujući osiguravajuća društva, zdravstvene ustanove, policiju i pravosuđe. Posljedice prevara, kako je upozorio, ne snose samo osiguravači, već i građani koji su zaista pretrpjeli štetu, a zbog zloupotreba mogu imati poteškoće u ostvarivanju svojih prava.
Siniša Laketa, načelnik Policijske uprave Trebinje, ukazao je na slučajeve u kojima se lažnom dokumentacijom pokušavaju prikazati okolnosti drugačije od stvarnih. Istrage omogućavaju utvrđivanje takvih zloupotreba, a istakao je i da se bilježi porast prijava šteta.
Zajednička poruka panela jeste da se prevare u autoosiguranju ne mogu suzbiti samo pojedinačnim provjerama ili naknadnim istragama. Potrebni su sistemska analiza podataka, pametna primjena vještačke inteligencije i bolja saradnja osiguravajućih društava i nadležnih institucija. Krajnji cilj je brže i pouzdanije rješavanje opravdanih odštetnih zahtjeva, uz sprečavanje zloupotreba i zaštitu osiguranika.

Panel 3: Osiguranje električnih vozila traži nove modele procjene rizika i popravke
Razvoj električnih vozila otvara nova pitanja za osiguravajuću industriju – od nedostatka istorijskih podataka za procjenu rizika do cijene popravke, dostupnosti rezervnih dijelova i osiguranja infrastrukture za punjenje. Učesnici panela „Brand new insurance product – uvođenje novih proizvoda za osiguranje električnih vozila“, kojim je moderirao Edin Alić, urednik Auto shop magazina, saglasili su se da postojeći modeli osiguranja još ne odgovaraju u potpunosti specifičnostima ove vrste vozila.
Ante Tolić, produkt menadžer UNIQA Hrvatska, rekao je da se električna vozila i njihova oprema za sada uglavnom osiguravaju kroz standardne kasko proizvode, dok tržište radi na razvoju konkretnijih rješenja. Kao jedan od preduslova za razvoj novih proizvoda izdvojio je potrebu za jasnijim definisanjem opreme i rizika koji se osiguravaju.
Branislav Vranković, izvršni direktor Verano Motors Banja Luka, istakao je da kupce električnih vozila najviše zanimaju domet, održavanje, dostupnost rezervnih dijelova i cijena osiguranja. Iako ta pitanja i dalje izazivaju nedoumice, rast cijena goriva i subvencije za kupovinu podstiču interesovanje za električna vozila. Prema njegovim riječima, potražnja raste, a kvalitetne informacije i podaci ključni su za donošenje odluka kupaca.
Feđa Morankić, CEO ASA Central osiguranja iz Sarajeva, upozorio je da osiguranje električnih vozila podrazumijeva drugačiji pristup procjeni rizika, jer osiguravači još nemaju dovoljno istorijskih podataka za pouzdano određivanje vjerovatnoće i troškova šteta. Dodatni izazov predstavljaju složeni elektronski sistemi, specifična oprema i nedovoljno poznavanje konstrukcije pojedinih modela, posebno kineskih vozila, kao i cijena njihovih komponenti i dostupnosti servisne podrške.
„To nije osiguranje jednog vozila, već promjena cijele paradigme u procjeni rizika“, poručio je Morankić, dodajući da će tržištu biti potrebno nekoliko godina pouzdanih podataka kako bi se rizici preciznije procjenjivali i razvijali održiviji modeli osiguranja.
Josip Vekić, osnivač i voditelj platforme e-punionice, govorio je o infrastrukturi za punjenje i percepciji bezbjednosti električnih vozila. Osporavajući tvrdnje da su punionice same po sebi čest uzrok požara i kvarova, naveo je iskustva svoje kompanije, koja, prema njegovim riječima, nije zabilježila takve slučajeve na prodatim punjačima. Posebno je izdvojio izazove povezane s javnim punionicama i potrebu da osiguravajuća društva razviju adekvatniji pristup osiguranju operatera i infrastrukture za punjenje.
Vanja Katić, osnivač EV Clinic Zagreb, ukazao je na problem visokih troškova popravke i procjene šteta na električnim vozilima. Prema njegovim riječima, oštećenja baterije ponekad dovode do odluke o zamjeni cijelog baterijskog paketa i proglašenju totalne štete, iako bi u pojedinim slučajevima trebalo razmotriti mogućnost popravke. Takva praksa može povećati troškove osiguravajućih društava, zbog čega je važno razvijati specijalizovane servise i unaprijediti stručnu procjenu oštećenja baterija i drugih komponenti.
Zajednička poruka panela jeste da razvoj osiguranja električnih vozila zahtijeva više od prilagođavanja postojećih kasko polisa. Potrebni su pouzdaniji podaci o rizicima i troškovima popravke, specijalizovani servisi, jasniji kriterijumi za procjenu šteta i bolja saradnja osiguravača, proizvođača, prodavaca i operatera infrastrukture za punjenje. Tek na tim osnovama moguće je razvijati proizvode koji će odgovarati potrebama vlasnika električnih vozila i istovremeno osiguravačima omogućiti održivo upravljanje rizicima.